


2.9万非农引爆全球市场!10月加息押注崩塌,纳指创新高、油价跌破100、黄金巨震、比特币冲上8.7万
FX168财经报社(北美)讯 美国9月非农就业报告意外“爆冷”,一举改变了华尔街对美联储10月加息的预期,并在全球市场掀起剧烈波动。美联储10月再次加息的概率骤降,美股科技股集体走强,纳斯达克指数盘中刷新历史高位;美元从17个月高位附近回落,美债收益率先大跌后反弹;国际油价则在G7准备释放能源储备的消息刺激下重挫,布伦特原油一度跌破100美元。与此同时,比特币冲上8.7万美元上方,黄金则上演先暴涨后暴跌的百美元“过山车”。
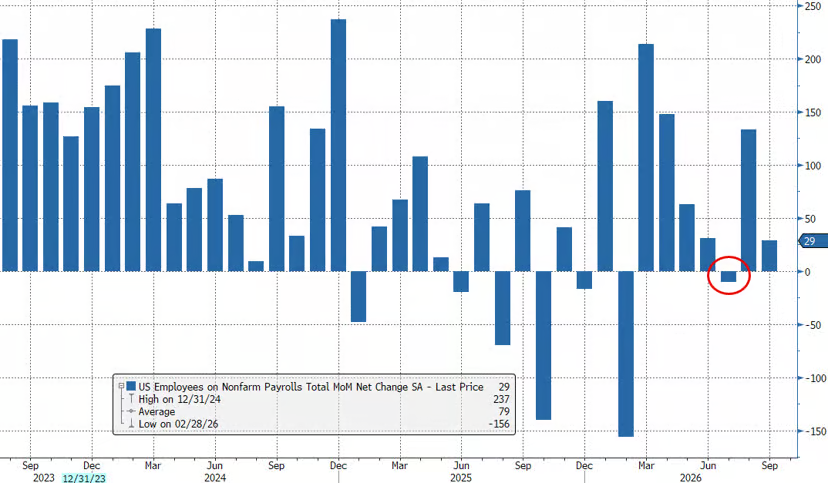
美国劳工统计局周五公布数据显示,9月非农就业人口仅增加2.9万人,远逊市场预期,失业率由4.1%升至4.2%。更令人关注的是,7月就业人数被下修至减少1万人,8月则从增加16.2万人下修至13.3万人,两个月合计下修6万人。平均时薪环比仅增长0.1%,同比增幅降至3.0%,进一步显示劳动力市场正在失去动能。
(图源:ZeroHedge)
美联储10月加息押注几乎“崩塌”
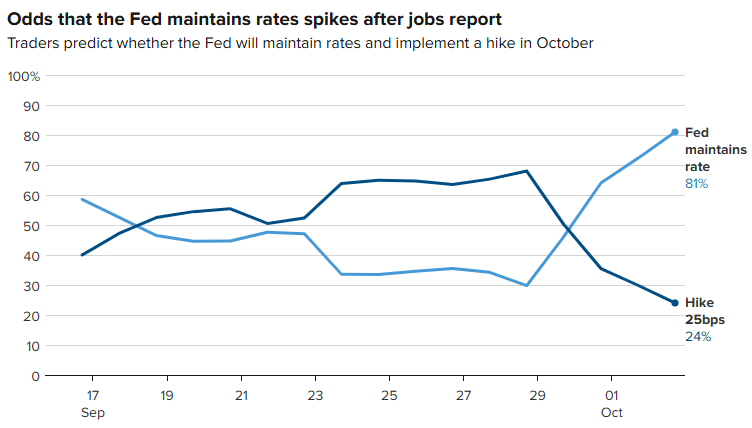
就业数据公布后,市场迅速重估美联储利率路径。利率期货显示,10月再次加息25个基点的概率迅速降至约15%-17%,而一周前一度达到约36%,部分预测市场此前甚至曾接近70%。换句话说,交易员目前普遍认为,美联储在10月28日结束的议息会议上更可能按兵不动。路透数据显示,非农公布后市场定价的10月加息概率一度降至约15%。
(图源:CNBC)
不过,这并不意味着美联储本轮加息周期已经结束。市场目前仍认为12月再次加息的可能性较高。美国通胀仍明显高于美联储2%的目标,而高企的能源价格也意味着通胀风险尚未解除,因此“10月暂停、12月再看”正在成为新的主流交易逻辑。
Vanguard高级经济学家Adam Schickling认为,这份就业报告加强了美联储保持耐心的理由。劳动力市场并没有出现断崖式恶化,但同样缺乏明显重新走强的证据,因此政策制定者有理由等待更多数据。
纳指刷新历史纪录 科技股成为最大赢家
弱于预期的非农反而成为美股的利好。市场认为,就业降温降低了美联储短期进一步加息的必要性,同时经济尚未出现明显衰退迹象,这种“不太热、也没有冷到失控”的组合重新点燃风险偏好。
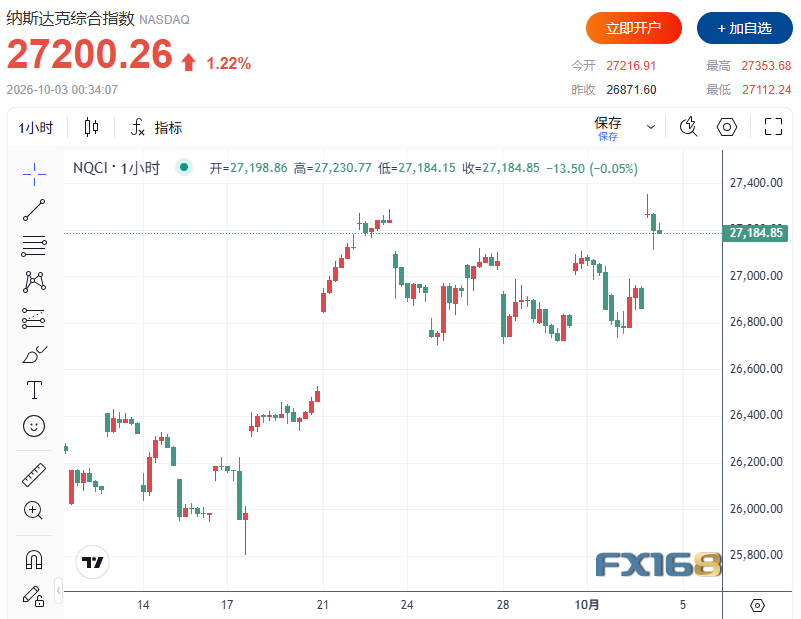
周五美股三大指数集体上涨,纳斯达克综合指数一度涨逾1.6%并刷新历史高位,标普500指数涨幅一度超过1%,道指也明显走高。科技股和半导体股领涨,英伟达盘中刷新历史高位,费城半导体指数一度上涨超过3%。
(图源:FX168)
市场正在押注,只要就业降温没有演变成经济衰退,同时美联储暂缓加息,高估值科技股就可能重新获得估值扩张空间。
美债上演反转:收益率先跳水后迅速回升
债券市场的走势则更加戏剧化。非农公布后,美国国债收益率第一时间大幅下挫,其中政策敏感的2年期收益率快速下跌,10年期收益率也一度回落至5.18%附近。此前一天,10年期美债收益率曾升至5.344%,创2002年以来最高水平。
但随着交易推进,美债涨势逐渐消退,收益率重新反弹。10年期收益率随后回升至约5.25%-5.26%,30年期收益率重新升至5.62%附近。市场认为,这反映出投资者虽然降低了对10月加息的押注,但并没有放弃“利率更高更久”的判断。
Girard Advisory Services首席投资官Timothy Chubb表示,这份就业报告并没有真正改变美联储的大方向,他仍然认为美国利率将在较长时间内维持高位。换言之,市场对10月的判断发生了明显变化,但对于中期通胀和利率前景仍保持高度警惕。
美元17个月高位松动
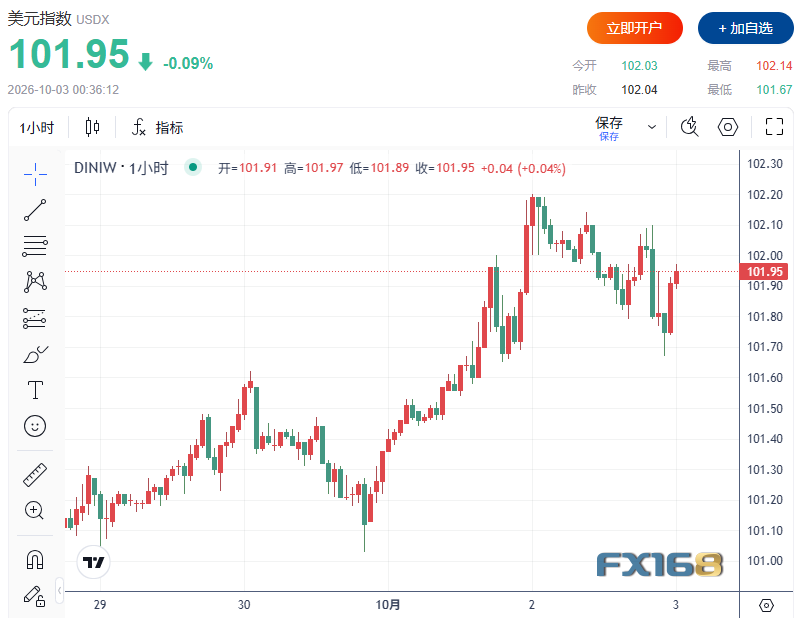
外汇市场同样迅速响应。美元指数在此前全球债券抛售推动下一度升至17个月高位,但非农公布后回落至101.67低点。美元兑日元一度下跌约0.7%,至157附近,欧元兑美元则小幅反弹。
(图源:FX168)
过去数周美元持续受益于美联储鹰派预期和美国债券收益率飙升,但9月就业数据突然降温,至少暂时削弱了美元继续单边上攻的利率基础。
不过,美元多头并未完全撤退。只要美联储12月仍有加息可能,加之美国利率水平明显高于多数发达经济体,美元短期仍可能维持相对强势。这也是为什么美元在非农公布后虽然下跌,却没有出现全面崩塌。
油价突然重挫 布伦特一度跌破100美元
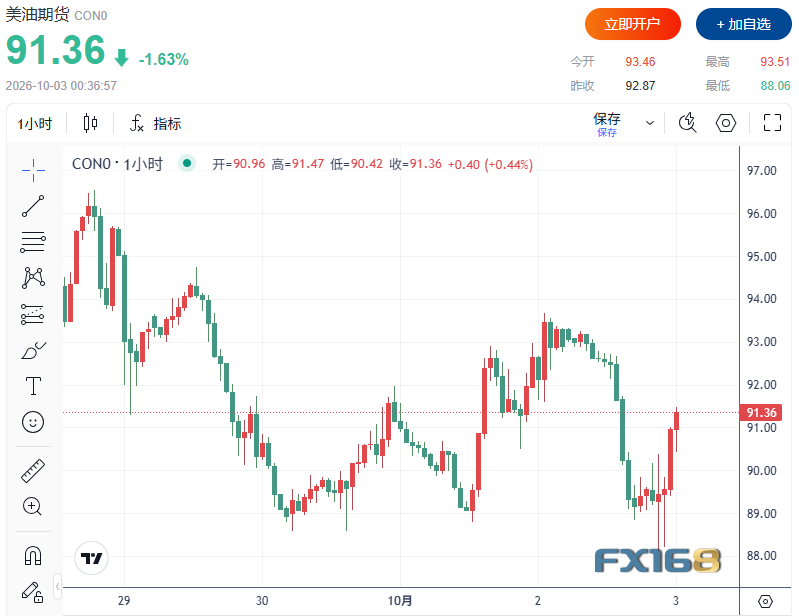
另一个明显缓解市场压力的因素来自油价。周五国际原油大幅下挫,布伦特原油一度跌破每桶100美元,WTI原油跌幅一度达到约4%,跌至89美元附近。
(图源:FX168)
油价下跌的主要催化剂来自G7。七国集团周五宣布,将通过国际能源署协调释放最多1亿桶紧急能源储备,行动持续4个月,并将在最初20天集中释放大量柴油,以缓解全球燃料供应紧张。
这对于金融市场而言非常关键。近期美债收益率急升的重要原因之一,就是中东冲突和高油价重新点燃通胀担忧。如果能源价格能够降温,美联储进一步加息的压力也可能随之下降,因此油价下跌和疲软非农在周五形成了罕见的“双重利好”。
比特币冲上8.7万美元 风险交易重新升温
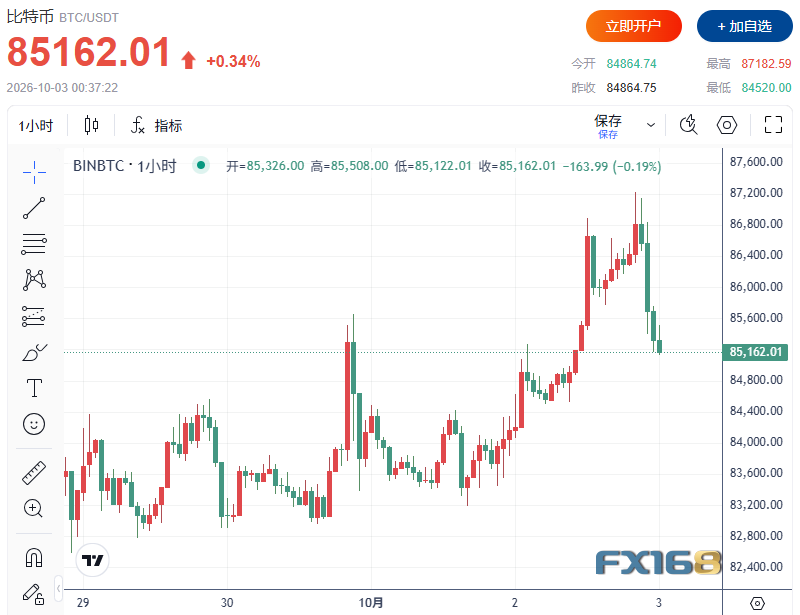
加密货币也成为这一轮风险偏好回归的明显受益者。比特币周五纽约早盘一度突破8.7万美元,24小时涨幅达到约2%,延续9月以来的上涨势头。
(图源:FX168)
比特币近期同时受到两套逻辑推动。一方面,弱就业数据降低了美联储继续快速收紧政策的可能性,有利于流动性敏感型风险资产;另一方面,美国政府扩大国债回购以及长期财政赤字担忧继续强化所谓“货币贬值交易”(debasement trade),部分资金选择比特币、黄金等资产作为对冲。
历史上10月也往往是比特币表现较活跃的月份,因此市场长期将这一季节性现象称为“Uptober”。不过,在美债收益率仍处于20多年高位的背景下,风险资产反弹能否持续,最终仍将取决于利率是否真正见顶。
黄金最疯狂:先涨40美元,再狂泻逾100美元
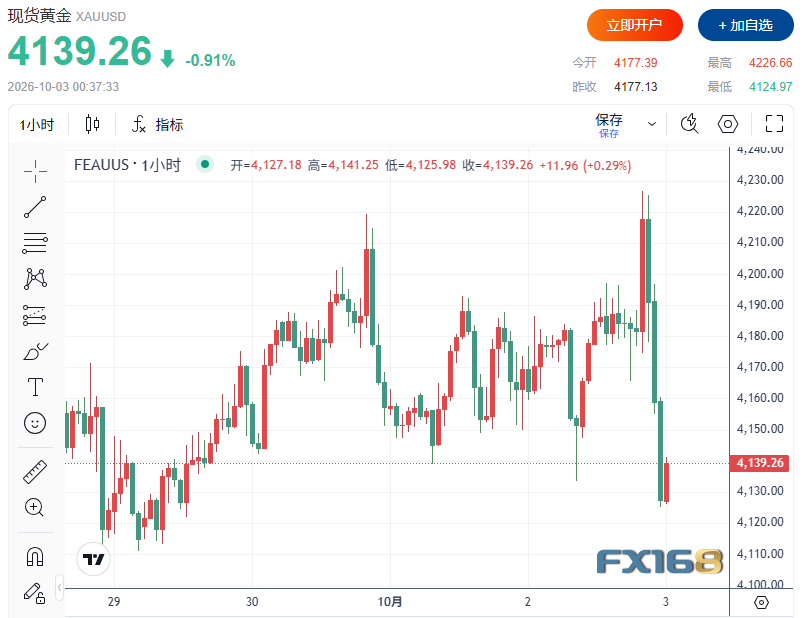
相比美股和比特币的上涨,黄金周五的走势更加极端。非农公布后,现货黄金一度迅速拉升超过40美元,刷新日高至4226.66美元/盎司,日内涨幅超过1%。疲软就业数据令美债收益率和美元第一时间下跌,黄金多头迅速进场。
然而涨势仅维持很短时间。随着美债收益率从低位快速反弹,黄金突然遭遇猛烈抛售,从4226美元附近高位狂泻逾100美元,一度刷新日低至4124.97美元。白银也从62.078美元高位快速跌至59.677美元。
(图源:FX168)
这种罕见的剧烈反转显示,市场对于“非农爆冷=美联储转鸽”的交易并没有形成完全一致的共识。就业数据确实降低了10月加息概率,但美联储仍面临高油价和高通胀压力,美债收益率也没有持续下跌,因此黄金在高位迅速遭遇获利了结。
真正的“大考”转向CPI
经历周五的剧烈重新定价后,市场焦点已经迅速转向下一份关键通胀报告。
美国9月CPI将于10月14日公布。在非农就业仅增加2.9万人之后,如果CPI也明显低于预期,美联储10月暂停加息的预期可能进一步得到巩固,美债收益率和美元可能面临更明显的下行压力,风险资产则有望继续获得支撑。
但如果CPI重新加速,尤其是能源价格开始向核心物价和服务通胀传导,市场仍可能重新押注美联储在12月甚至更早进一步收紧政策。
因此,周五29K的非农并没有彻底结束这场利率博弈,而是改变了下一阶段的焦点:市场已经从“美联储10月还会不会加息”,转向一个更加关键的问题——就业正在降温,但通胀是否也会跟着下来?
关于我们

微信公众号二维码


回到顶部