


24年一见!全球市场突遭“利率风暴”:美债收益率创24年新高、油价冲破100美元,华尔街警报拉响
FX168财经报社(北美)讯 周四(10月1日),全球金融市场再次被急升的国债收益率搅动。美国10年期国债收益率盘中一度冲上5.342%,触及2002年以来最高水平,30年期美债收益率也升至约24年来高位。与此同时,德国、法国、英国和日本等主要经济体国债遭遇同步抛售,显示市场正在重新评估全球通胀、财政赤字以及央行高利率政策可能持续更久的风险。
这场债市风暴迅速传导至其他资产。布伦特原油重新突破100美元/桶,美国制造业价格指标大幅攀升,加剧了市场对通胀重新升温的担忧;美股由涨转跌,欧洲股市普遍承压,欧元跌至17个月低点,美元指数升至年内高位附近。黄金虽然获得美联储加息预期降温的支撑,但在美债收益率和美元同步走强的压制下,反弹依然受到限制。
当前全球市场正在面对一种越来越棘手的组合:能源价格仍然高企,通胀压力难以彻底消退,政府融资需求庞大,而长期国债收益率已经升至数十年罕见水平。当无风险收益率持续攀升时,股票、黄金以及其他风险资产都面临更加严格的估值考验。
美债收益率冲上24年高位
周四市场最大的震源来自全球债券市场。美国10年期国债收益率盘中一度升至5.342%,达到2002年4月以来最高水平,随后有所回落;30年期美债收益率也一度升至5.66%以上,接近约24年来最高水平。作为全球金融市场最重要的定价基准之一,10年期美债收益率不仅影响房贷、汽车贷款和信用卡利率,也直接影响企业融资成本以及股票估值。
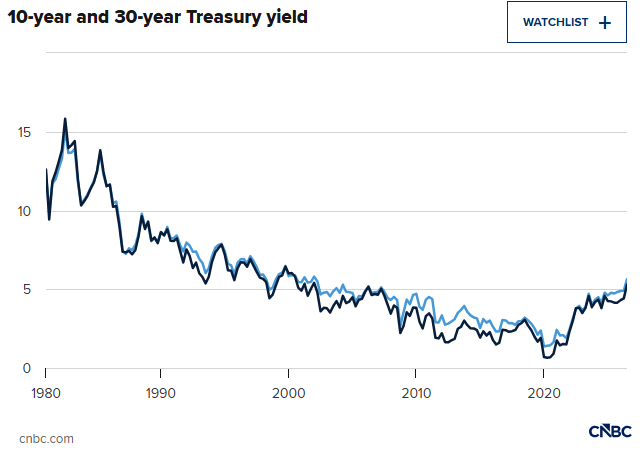
债券价格与收益率反向运行。当前收益率持续攀升,意味着投资者正在要求更高的回报,才愿意持有期限较长的政府债务。市场担忧的焦点已经逐渐从“美联储还会不会继续加息”,转向“即便停止加息,长期利率究竟还要维持在高位多久”。
这种压力并非只出现在美国。德国10年期国债收益率一度突破3.6%,达到2008年以来高位;法国10年期国债收益率接近5%,英国10年期国债收益率升至5.48%附近,日本10年期国债收益率也达到上世纪90年代中期以来罕见水平。全球主要经济体同时遭遇债券抛售,反映投资者对财政赤字、政府发债规模和通胀黏性的担忧正在集中释放。
美国通胀压力再次敲响警钟
周四公布的美国制造业数据进一步加剧了债市紧张情绪。美国供应管理协会(ISM)数据显示,9月制造业采购经理人指数(PMI)由8月的54.6小幅降至54.5,低于市场预期的55,但仍明显高于50荣枯线,显示美国制造业整体继续保持扩张。
真正引起市场关注的是价格指标。ISM制造业支付价格指数从71.1大幅升至77.9,单月跳升6.8个百分点,远高于市场预期,订单积压指数也升至56.4。这意味着即使整体制造业增长速度略有放缓,企业面临的原材料和投入成本压力却仍在迅速上升。
与此同时,美国劳动力市场仍保持韧性。上周初请失业金人数降至19.7万,低于市场预期,四周移动平均值也降至20万附近。此前公布的ADP数据显示,美国9月私人部门新增就业9万人,高于市场预期的7万人,也明显高于8月水平。经济增长和就业市场仍然坚挺,使美联储在面对通胀压力时拥有更多政策空间。
不过,周三公布的核心PCE通胀低于市场预期,促使交易员大幅降低对10月加息的押注。当前市场预计,美联储10月会议再次加息的概率已降至约36%至37%,明显低于本周早些时候接近70%的水平。短端政策预期有所降温,但长端收益率仍然飙升,凸显当前市场真正担忧的是更长期的通胀和财政问题。
油价重新突破100美元,通胀担忧升温
能源市场也在为这场利率风暴火上浇油。周四布伦特原油一度上涨近4%,重新升破每桶100美元,WTI原油也升至92美元附近。最新消息显示,中国部分大型炼油企业暂停10月份成品油出口,以保障国内供应,令原本已经受到中东冲突影响的全球能源市场进一步趋紧。
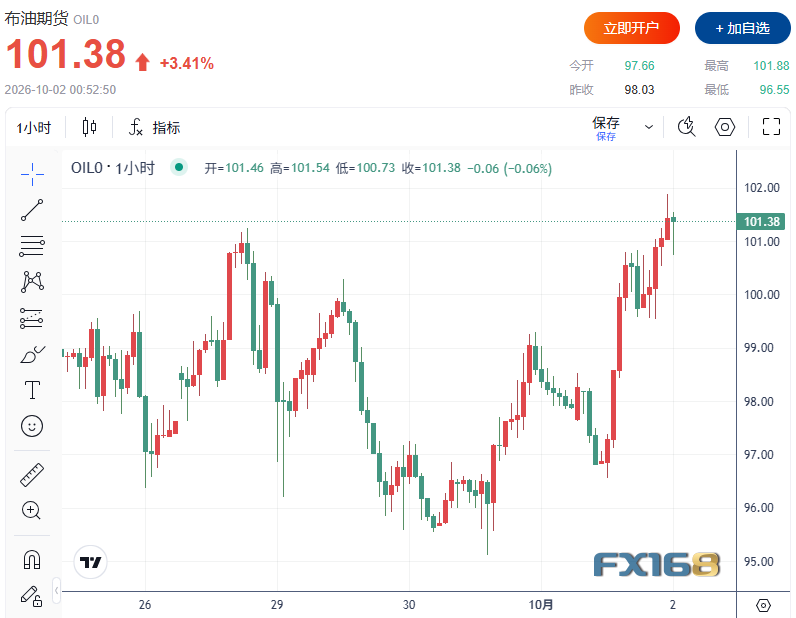
与此同时,中东局势依然存在高度不确定性。虽然沙特通过东西输油管道以及红海港口恢复部分原油运输,使部分供应压力得到缓解,但霍尔木兹海峡局势仍未完全恢复正常,美伊谈判也尚未取得突破性进展。只要原油继续维持在高位,全球通胀重新加速的风险就难以消失。
当前债券市场与油价之间的联系也变得更加明显。油价上涨会推升运输、生产和消费成本,并可能重新推高通胀预期;通胀压力越大,央行降息空间就越小,甚至可能继续维持紧缩政策。这又会反过来推高长期国债收益率,并进一步压制股票和黄金等资产。
美股承压,美光“爆表”财报也难救股价
美股周四承压走低。标普500指数盘中下跌约0.3%,纳斯达克综合指数下跌约0.4%,道琼斯工业平均指数下跌约267点,跌幅约0.5%。虽然市场进入10月后开盘一度上涨,但随着10年期美债收益率再次向5.34%冲刺,投资者风险偏好迅速降温。
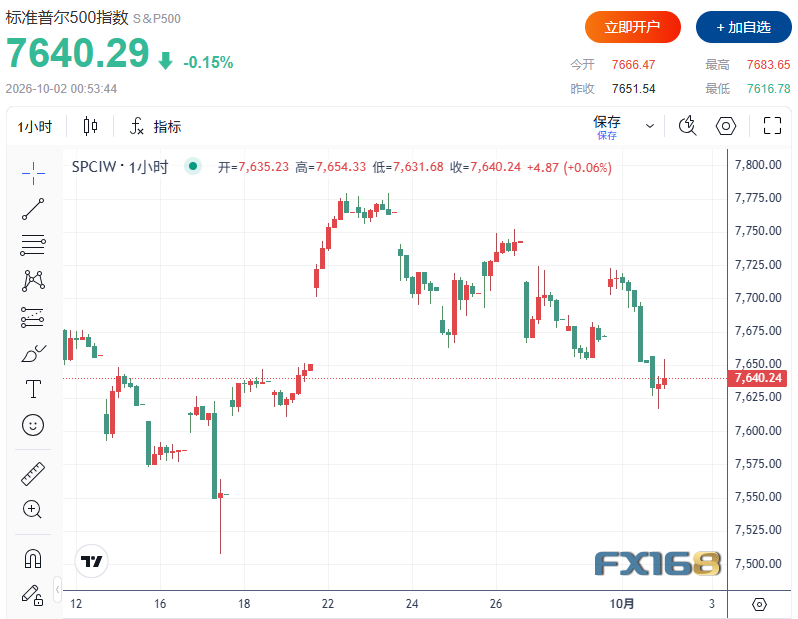
科技股继续成为市场焦点。美光科技公布极其强劲的季度业绩,营收较去年同期大幅增长,受人工智能服务器、数据中心以及高带宽内存需求推动,公司盈利能力也明显提升。然而,美光股价周四仍下跌约3%,原因之一是该股今年以来已经累计上涨超过200%,市场此前已经计入大量利好预期。
这种表现也反映出当前市场正在发生的重要变化。当10年期美债收益率超过5%后,投资者可以通过持有相对低风险的美国国债获得可观回报,股票则必须提供更高的盈利增长才能证明当前估值合理。即使企业交出超预期财报,高利率环境仍可能成为压制估值的重要力量。
欧元跌至17个月低点,美元再获支撑
债市震荡同样推动美元进一步走强。欧元兑美元周四一度跌破1.13关口,为2025年5月以来首次,创下约17个月新低。仅9月份,欧元累计下跌约2.5%,录得一年多以来最大单月跌幅之一。
欧洲当前同时面临能源成本上升、经济增长压力以及财政和政治不确定性。法国长期国债收益率持续走高,德国国债也遭到抛售,而欧洲作为能源净进口地区,对油价上涨更加敏感。即使欧洲央行同样维持偏紧政策,欧元仍难以获得明显支撑。
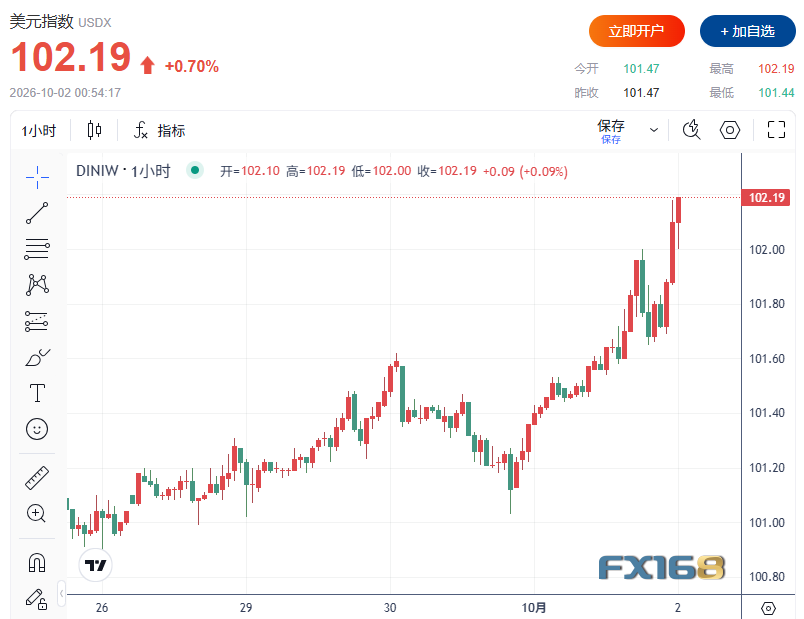
相比之下,美国长期国债收益率升至数十年高位,继续吸引资金流向美元资产。美元指数周四一度升至102.19,刷新年内高点附近水平。当前美元走势对长期美债收益率的敏感度甚至超过对短期美联储政策预期的反应,这意味着只要美债收益率维持高位,美元仍可能获得支撑。
黄金陷入“利率下降预期”与“收益率飙升”的拉锯
黄金周四表现相对稳定,但多空力量正在激烈拉锯。现货黄金在4160美元/盎司附近波动,美联储10月加息概率明显下降,为黄金提供了一定支撑,但美国10年期国债收益率升至5.3%以上、美元指数刷新年内高点,则限制了金价进一步上行。
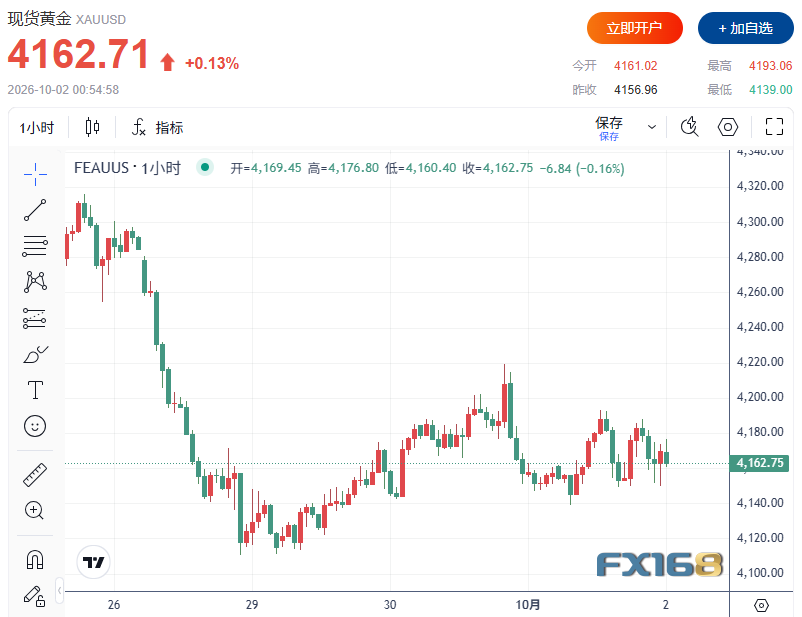
从黄金的传统定价逻辑来看,高国债收益率通常会提高持有无息黄金的机会成本,而美元升值也会令使用其他货币的投资者购买黄金变得更加昂贵,因此两者通常都会对金价形成压力。周四黄金未出现明显下跌,反而说明地缘政治风险、油价上涨以及市场对长期通胀的担忧仍在提供避险买盘。
当前黄金面临的特殊之处在于,影响金价的两个核心逻辑正在相互对冲。一方面,市场对美联储10月加息的预期从接近70%降至约36%,理论上利好黄金;另一方面,长期美债收益率却继续刷新20多年高位,并推动美元上涨,形成明显利空。只要这一矛盾没有打破,黄金短期内可能继续维持高波动震荡。
技术层面上,市场正在关注4190至4210美元区域。如果金价能够持续突破这一阻力区间,后续可能重新挑战4238美元及4250美元上方;反之,如果跌破4160美元附近支撑,则可能进一步向4110美元区域回落。周五非农就业报告可能成为打破当前僵局的重要催化剂。
非农将成为下一场关键考验
市场下一步焦点将转向周五公布的美国9月非农就业报告。当前真正影响资产价格的已经不只是“美联储10月是否再加息25个基点”,而是美国经济、通胀和能源价格是否允许高利率维持更长时间。
如果非农就业和薪资数据继续表现强劲,投资者可能重新提高对进一步加息的预期,美债收益率或再次挑战周四高点,美元也可能进一步走强,这将继续对黄金和美股构成压力。相反,如果就业市场出现明显降温,则可能缓解债市抛售,并强化美联储暂停加息的预期。
目前市场正在重新评估过去数月最重要的交易逻辑。此前投资者不断押注通胀下降和政策转向,但现在,油价重新突破100美元、制造业价格压力回升、就业市场仍然稳健,同时全球政府债务和融资需求不断扩大,“降息交易”正在遭遇越来越大的挑战。
当美国10年期国债收益率来到24年高位、布伦特原油重新突破100美元,而美股仍处于历史高位附近时,全球市场面临的问题已经不再只是下一次美联储会议会发生什么,而是一个更加重要的问题:全球资产是否正在进入新一轮由高利率驱动的重新定价?
关于我们

微信公众号二维码


回到顶部